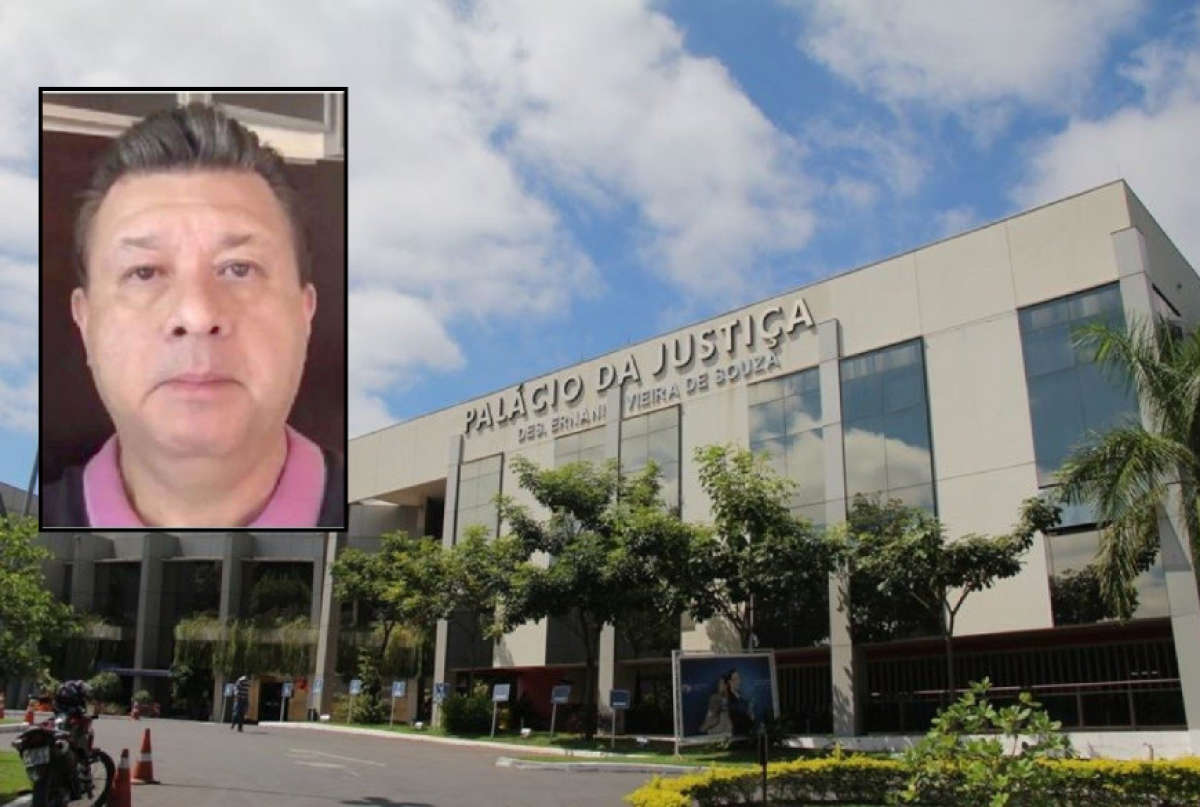
A manutenção da penhora de um imóvel de propriedade de Carlos Alberto Gomes Bezerra, conhecido como Carlinhos Bezerra, foi confirmada pela 2ª Câmara de Direito Privado do Tribunal de Justiça de Mato Grosso (TJMT). A decisão, unânime, rejeitou os embargos apresentados pela defesa, que não conseguiu comprovar que o imóvel era utilizado permanentemente como residência familiar. O acórdão referente à decisão foi publicado nesta terça-feira (6).
Carlinhos Bezerra, filho do ex-governador Carlos Bezerra (MDB), foi condenado em julho de 2026 pelo feminicídio de Thays Machado e pelo homicídio de Wiliam Cesar Moreno. Os crimes ocorreram em janeiro de 2023, no bairro Consil, em Cuiabá. Além da condenação pelos homicídios, ele também foi sentenciado a pagar pensão alimentícia de três salários mínimos à mãe de Thays Machado.
O imóvel em questão foi penhorado durante o cumprimento da sentença. A dívida apontada no processo de pensão alimentícia era de R$ 51,6 mil, valor referente aos alimentos provisórios fixados em três salários mínimos, somados às parcelas que continuaram vencendo.
Defesa alegou uso como residência familiar
Carlos Alberto Gomes Bezerra alegou que o imóvel era seu único bem e que residia no local com sua mãe antes de ser recolhido ao sistema prisional. Nos embargos, a defesa sustentou ainda que a mãe, descrita como idosa e doente, permanecia sozinha na residência enquanto aguardava o retorno do filho. No entanto, a manutenção da penhora foi justificada pela falta de provas.
O relator do caso, desembargador Hélio Nishiyama, afirmou que a prisão de Carlos, que ocorre desde janeiro de 2023, explicava sua ausência durante as diligências realizadas no imóvel em setembro de 2025 e março de 2026. Contudo, o magistrado ressaltou que essa ausência não comprovava que a mãe dele residia permanentemente no local.
O Tribunal apontou que não foram apresentados documentos como contas de consumo, correspondências ou documentos fiscais vinculados ao endereço que pudessem demonstrar a residência da mãe. Para os desembargadores, a simples alegação de que ela permanecia no imóvel não era suficiente para comprovar a destinação residencial. Um trecho da decisão afirma: “A afirmação de que a mãe do embargante, idosa e enferma, permanece sozinha na casa à espera do seu retorno, tampouco preenche essa lacuna, porquanto desacompanhada de elemento de prova, e a via integrativa não comporta a complementação da instrução que competia ao interessado promover no momento processual próprio”.
Declaração de Imposto de Renda e a Manutenção da Penhora
Outro ponto crucial considerado no julgamento que levou à manutenção da penhora foi a declaração de Imposto de Renda apresentada pelo próprio executado. Segundo o acórdão, no documento referente ao exercício de 2024, Carlos declarou a incorporação do imóvel ao capital social da empresa Cosmos Consultoria e Assessoria Ltda., com a correspondente elevação de suas quotas sociais.
A defesa argumentou que essa incorporação teria sido apenas um procedimento cadastral, sem alteração da titularidade do imóvel, que, segundo ela, continuava registrada em nome de Carlos. O Tribunal, porém, considerou que essa justificativa foi apresentada somente nos embargos e não estava acompanhada de documentos contábeis, societários ou registrais que a comprovassem. A decisão judicial destacou: “A afetação do bem ao patrimônio de sociedade empresária revela destinação econômica incompatível com a proteção reservada à moradia familiar e reforça a ausência do pressuposto fático da impenhorabilidade. […] A alteração do registro fiscal em momento posterior à constrição, com o propósito de conferir ao bem aparência de patrimônio pessoal afetado à moradia, não se presta a demonstrar a destinação residencial e traduz comportamento contraditório, incompatível com a boa-fé que deve reger a atuação processual”.
Decisão final do TJMT
O relator enfatizou que a proteção do bem de família depende da comprovação de sua destinação à moradia familiar. No caso em análise, o colegiado entendeu que a declaração fiscal, ao indicar a afetação do imóvel ao patrimônio da empresa, reforçava a ausência de comprovação da utilização residencial permanente. Com a rejeição dos embargos, a decisão que manteve a manutenção da penhora do imóvel permanece válida. A manutenção da penhora foi confirmada por unanimidade.