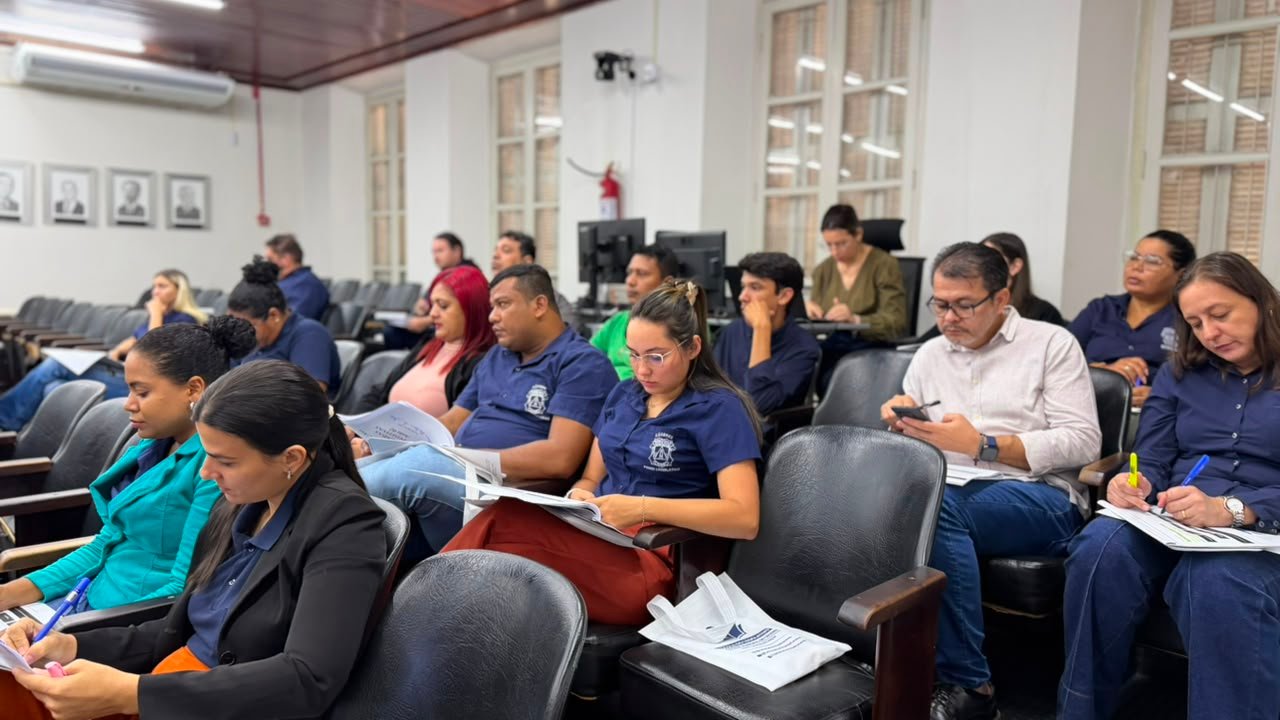
A capacitação sobre Emendas Impositivas da Escola do Legislativo da Câmara de Cáceres realizou, na terça-feira (11/08), no plenário da Casa, o segundo encontro do ciclo de formação. Com o tema “Noções de Direito Administrativo: da emenda impositiva à execução administrativa impessoal”, a aula foi ministrada pelo Controlador Geral Legislativo Lucas Pinheiro Sposito. A capacitação é composta por oito encontros semanais e busca fornecer aos assessores parlamentares conhecimentos e ferramentas para identificar demandas públicas, elaborar propostas tecnicamente fundamentadas e acompanhar a execução das Emendas Impositivas.
A Emenda Impositiva: prioridade, não execução
O ponto de partida do encontro foi a pergunta prática sobre se a aprovação da emenda já autoriza a Administração a comprar, contratar ou pagar. A resposta é não. A emenda inclui uma programação no orçamento e define uma prioridade pública, mas a execução depende de atos administrativos próprios, praticados pelos agentes competentes do Poder Executivo. Durante a aula, foi destacado que o recurso não é “dinheiro do vereador”, mas sim recurso público integrante do orçamento municipal e sujeito aos princípios da legalidade, impessoalidade, moralidade, publicidade e eficiência. Nesse processo, o parlamentar indica a prioridade, apresenta a emenda, justifica a demanda e fiscaliza os resultados. Ao Executivo compete confirmar a necessidade, analisar a viabilidade, definir a solução técnica, instruir o processo, selecionar fornecedores ou formalizar parcerias, fiscalizar a execução, liquidar e pagar a despesa. A mensagem central foi sintetizada na apresentação: “A boa emenda entrega direção política sem capturar a execução administrativa.”
Competência, finalidade e motivação na execução das Emendas Impositivas
Na primeira parte do encontro, foram apresentados conceitos fundamentais do Direito Administrativo relacionados à execução das Emendas Impositivas. Os participantes estudaram a diferença entre ato administrativo, processo administrativo e execução material. Enquanto o ato administrativo corresponde à decisão formal da Administração, o processo reúne, de maneira organizada, documentos, estudos, pareceres e decisões. A execução material, por sua vez, é a atividade concreta, como a entrega e a instalação de equipamentos. Para avaliar a regularidade de uma decisão administrativa, foram apresentadas cinco perguntas:
Quem possui competência para praticar o ato?
Qual é a finalidade pública pretendida?
Quais fatos e normas justificam a decisão?
Como a decisão deve ser formalizada?
O objeto é lícito, possível e suficientemente claro?
A aula também diferenciou motivo e motivação. O motivo é o problema existente na realidade, enquanto a motivação é a explicação formal desse problema, registrada com dados, fundamentos e relação entre a necessidade identificada e a solução pretendida. A justificativa elaborada pelo gabinete contribui para demonstrar a demanda pública, mas não substitui os estudos técnicos que deverão ser realizados pelo órgão executor.
Finalidade pública e impessoalidade nas Emendas Impositivas
Outro tema abordado foi a necessidade de que as emendas tenham finalidade pública e sejam fundamentadas em critérios impessoais. Destinar recursos para equipar uma Unidade Básica de Saúde, por exemplo, pode ser legítimo quando houver necessidade demonstrada e benefício para a população. O risco surge quando a escolha depende exclusivamente de vínculos pessoais, eleitorais ou partidários. Como ferramenta prática, foi apresentado o “teste da cadeira vazia”: se outra pessoa ocupasse o mandato, os mesmos dados e critérios ainda justificariam a destinação dos recursos? Se a resposta for positiva, há indicação de que a proposta está sustentada por critérios objetivos. Se a medida somente fizer sentido por causa de determinada relação pessoal ou política, o objeto e a justificativa precisam ser revistos.
Caso prático: aquisição de computadores e a execução da emenda
Para demonstrar esses conceitos, foi discutido um caso hipotético no qual um gabinete pretendia apresentar emenda para a compra de 30 computadores de determinada marca e modelo, em uma loja previamente indicada, destinados à UBS Central. O orçamento havia sido encaminhado pelo próprio comerciante. A primeira questão analisada foi a existência da necessidade pública: a unidade realmente precisava dos equipamentos? Havia dados sobre a estrutura atual, a demanda e o resultado esperado? Em seguida, esclareceu-se que o gabinete não deve escolher marca, modelo ou fornecedor. A definição dos requisitos técnicos e a seleção da empresa pertencem ao processo de contratação conduzido pelo Executivo. Eventual indicação de marca somente pode ocorrer nas hipóteses admitidas pela legislação e mediante justificativa formal da Administração. Também foi explicado que receber um orçamento ou conhecer soluções disponíveis no mercado não significa, por si só, escolher um fornecedor. O problema ocorre quando essa informação é transformada em decisão antecipada, impedindo a pesquisa oficial e a seleção impessoal. Uma redação mais segura para o exemplo seria: “Destinar recursos à aquisição de equipamentos de informática para a UBS Central, conforme requisitos técnicos da Secretaria Municipal de Saúde e a legislação aplicável às contratações públicas.” A orientação é descrever a necessidade e o resultado público pretendido, deixando o dimensionamento da solução e a seleção do fornecedor para os agentes competentes.
Parceria com OSC e o fluxo de execução da emenda
O encontro também diferenciou a parceria com uma Organização da Sociedade Civil da contratação administrativa. A contratação tem como finalidade adquirir um bem, serviço ou obra e segue a Lei nº 14.133/2021. A parceria com OSC envolve mútua cooperação para alcançar uma finalidade pública e está submetida à Lei nº 13.019/2014. Nas hipóteses legalmente admitidas, uma OSC pode ser identificada na emenda. Isso, porém, não produz transferência automática dos recursos nem dispensa as demais exigências legais. Caberá ao Executivo verificar, entre outros aspectos, o plano de trabalho, as metas, a capacidade técnica e operacional, a regularidade da entidade, a compatibilidade do objeto e as condições para formalização, monitoramento e prestação de contas da parceria. Na segunda parte da aula, foi apresentado o fluxo completo de execução da emenda, organizado em nove etapas:
Programação da emenda na Lei Orçamentária Anual;
Análise de viabilidade pelo órgão executor;
Abertura e instrução do processo administrativo;
Definição da solução pela equipe técnica;
Seleção do fornecedor ou procedimento de parceria;
Formalização do contrato, empenho ou termo de parceria;
Execução e fiscalização;
Liquidação da despesa;
Pagamento e avaliação do resultado público.
Cada etapa possui responsáveis, documentos e controles próprios. Também foi ressaltado que a existência de dotação orçamentária não significa que o recurso esteja automaticamente liberado, assim como a apresentação de uma nota fiscal não autoriza, por si só, o pagamento.
A importância da fundamentação e o futuro da capacitação
A assessora parlamentar Raquel Laet, participante da formação, destacou a responsabilidade dos gabinetes na identificação e na fundamentação das demandas. “É fundamental deixar claro e técnico o interesse público da emenda impositiva”, afirmou. Segundo a assessora, o trabalho dos profissionais dos gabinetes é auxiliar os vereadores na formulação de Emendas Impositivas que atendam às necessidades da comunidade e tenham condições de ser executadas pelo Poder Executivo. Ao final, os participantes receberam um modelo de redação e um checklist com seis pontos: finalidade pública, competência, motivação, processo documentado, critérios impessoais e resultado verificável. A capacitação continuará com encontros semanais no plenário da Câmara Municipal de Cáceres, até a conclusão das oito aulas previstas.